
跨境電商觀察
台灣用社區店,大陸用閃購,品牌都要先站穩
三商家購併 OK 超商,要把便利商店改成更像社區超市;天貓雙 11 的酒水閃購,開賣當天訂單就突破去年全年峰值。台灣用店面,大陸用履約網絡,搶的是同一件事:離消費者「下一餐」最近的供給。這篇看兩邊各做了什麼、哪些數字還沒被證明,以及台灣品牌現在該先備好哪四件事。
- 即時零售
- 閃購
- 社區超市
- 美廉社
- 零售趨勢
- 台灣品牌出海
01 / The Race
台灣用社區店,大陸用閃購,搶的是同一個位置
01適合這篇的人
賣食品、飲品、日用品的台灣品牌主與通路負責人,想知道「近」這件事怎麼影響貨架與銷量,兩岸各有什麼做法。
02不適合這篇的人
想找「哪個通路最賺」的標準答案。兩邊的新做法都還在測試,這篇講的是方向與準備,不是保證。
1.25 億
三商家購併購 OK 超商
(新台幣,約 380 家店)
71.7 萬
日本 My Basket 平均日販
(日圓,高於 7-11 的 69.9 萬)
265%
天貓雙 11 酒水閃購成交
年增(截至 10/25)
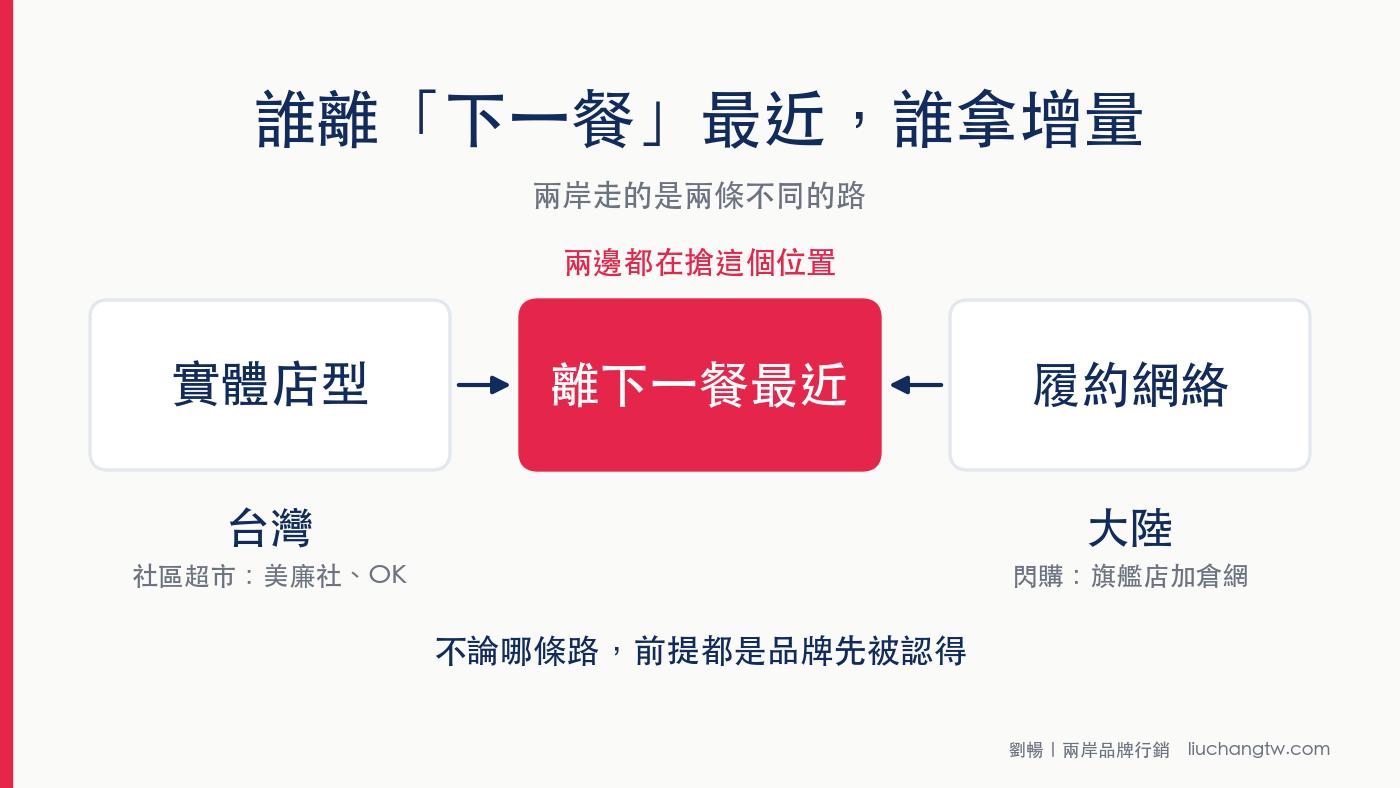
三個數字來自三個市場,但指向同一件事:零售的增量,正流向「離需求最近」的供給。我們把這個需求叫做「下一餐」:消費者下一頓要吃、要喝、要拿來送人的那一個需求。誰能用最短的距離接住它,誰就拿到增量。
我們的解讀:台灣補的是「店」的距離,大陸補的是「履約」的距離
台灣的社區店型,用實體據點把商品擺到住宅區邊上;大陸的閃購,用倉網與旗艦店把商品在半天或當天送到家。路線不同,目標一致。
02 / Taiwan
台灣:OK 與美廉社要做的,不是更多便利商店,而是社區超市
依中央社 2026 年 5 月的專訪,美廉社母公司三商家購今年 1 月宣布,以新台幣 1.25 億元併購約 380 家店、年營收約 50 億元的 OK 超商;美廉社原本已有 800 多家門市。總經理邱光隆的說法是,不走超商的紅海戰:美廉社在社區裡面,OK 在社區外圍,兩者互補、重疊很少。
依媒體報導,併購後在新北板橋大仁路開出的第一家 OK 形象店,招牌換成藍白色、導入電子價卡,增加冷藏、進口零食與家庭用品,冷凍櫃的規格接近量販店。三商家購說,新店型仍在持續測試。同一篇專訪也提到幾件值得注意的事:
01展店用「戶數」算
以半徑約 250 公尺、約 2,000 戶為基本單位,滲透率 10% 就能損益兩平,20% 時考慮向外拓點。
02OK 目前仍在虧損
新店型有沒有用,還沒有被數字證明。
03商品結構往中高價與進口靠攏
OK 要增加日本零食、新奇商品與進口品的比例,並能承載 90 元、100 元這類中高價商品。
日本是這個方向的參考。依 Business Journal 2026 年 9 月的報導,永旺旗下的小型超市 My Basket 在首都圈有 1,323 家店,2025 年度(2026 年 2 月期)平均日販約 71.7 萬日圓,高於 7-11 的 69.9 萬日圓。要注意:日本媒體提到的 80 萬日圓,是永旺設定的 2030 年度目標,不是現況;2030 年度的店數目標是 2,500 家。
我們的提醒:日本跑得通,不代表台灣一定跑得通
My Basket 的成績建立在日本的住宅型態與長期店數累積上。OK 還在虧損、新店型還在測試,我們把它看成方向,不是結論。台灣品牌要做的,是先留意貨架空間可能重新分配。
03 / China
大陸:連高端白酒都能用閃購賣,履約網絡成了新的距離
再看大陸。依云酒頭條(經新浪轉載,2026 年 11 月 5 日)的報導,天貓雙 11 酒水開賣一小時,有 1,145 個品牌的成交超過去年全天;開賣當天,酒水閃購的訂單突破全年峰值;截至 10 月 25 日,酒水閃購成交年增 265%。珠江啤酒在閃購渠道貢獻的成交占比達 20%。
閃購是怎麼運作的?依同一篇報導,品牌的官方旗艦店與天貓超市的倉網聯動,貨權仍歸品牌,依靠平台的倉網做到半日達或當日達,還可以做成以位置為基礎的虛擬門店,例如人頭馬官方旗艦店推出成都店。
| 品牌 | 報導中的雙 11 表現 | 提醒 |
|---|---|---|
| 茅台醬香酒旗艦店 | 雙 11 成交年增超過 600% | 旗艦店雙 11 成交,不限閃購 |
| 瀘州老窖 | 年增 437% | 報導未說明統計範圍 |
| 雪花啤酒 | 年增 145% | 報導未說明統計範圍 |
| 珠江啤酒 | 閃購渠道貢獻成交 20% | 占比,不是增速 |
背景也值得一提:同一篇文章引用的資料顯示,2026 年前三季,19 家 A 股白酒上市公司合計營收年減 7.39%,白酒的社會庫存也偏高。換句話說,酒業整體在下滑,閃購被業者當成「找增量」的新入口,而不是已經翻盤的證據。
我們的判斷:閃購是品牌放大器,不是白牌樂園
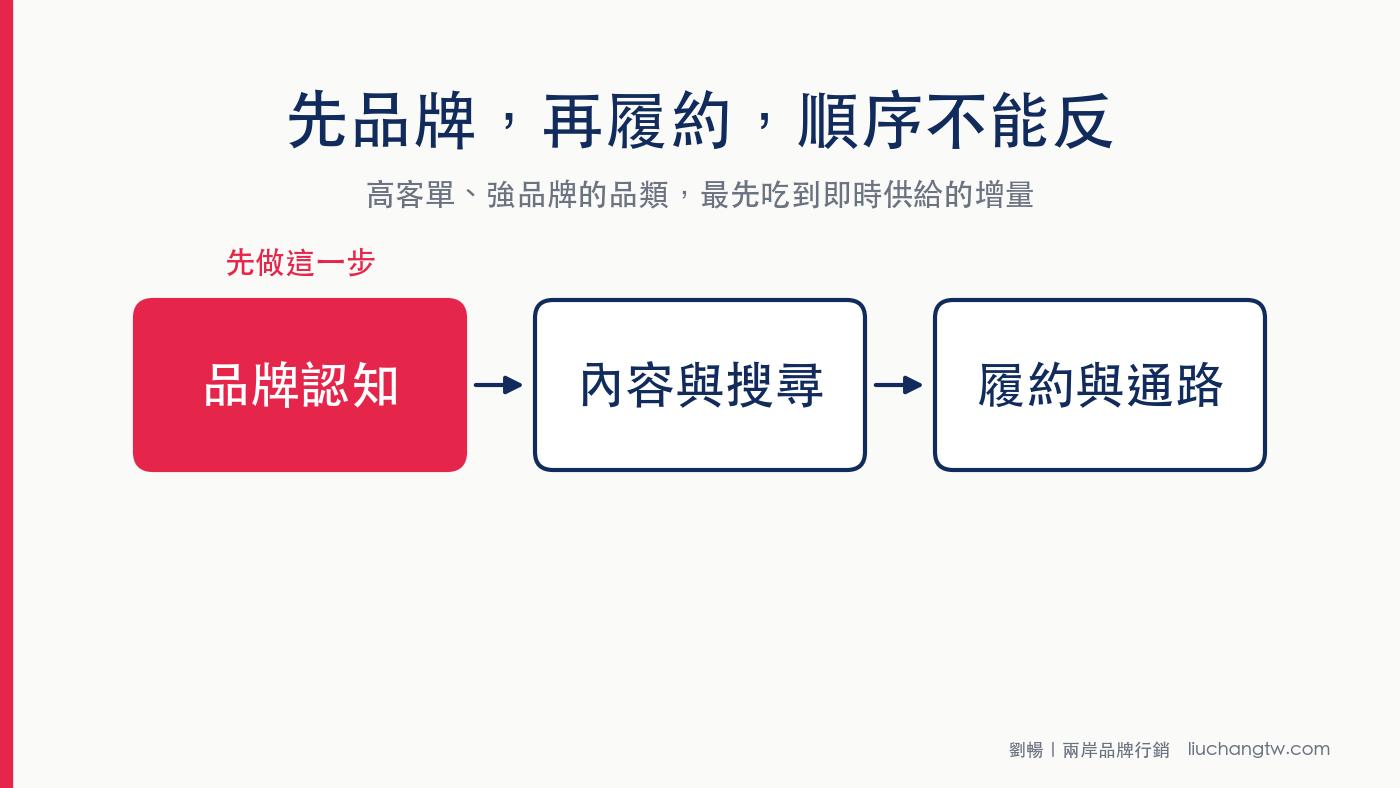
報導裡成長的幾乎都是有名的品牌。即時履約縮短的是距離,沒有縮短「被認得」這件事。先有品牌認知,再接履約,這個順序不能反。
04 / For Taiwan
兩邊的共同點:先有品牌,才接得上最近的供給
把兩邊放在一起,台灣品牌可以先備好四件事。這是我們的建議,不是報導的結論:
01備好「一餐能解決」的商品組合
調理包、冷凍湯品、小份量米、一人食的組合。通路開始搶晚餐、貨架重新分配時,先備好貨、規格適合小包裝的品牌先上架。
02把選品想成「賺時間」,不是「賣便宜」
高客單、送禮場景、突發需求的品類,最容易被即時供給吃下。進大陸時,可以優先想這類商品,而不是只把大促當成唯一的戰場。
03先做品牌,再談履約
在小紅書先把辨識度做出來,再接通路與履約,效率才會疊加,可以參考〈小紅書養成系種草 SOP:台灣品牌從 0 到 1 的冷啟動方法論〉。
04把「省下一頓飯的麻煩」做成內容
兩邊的消費者買的其實是同一件事:時間。誰把「省麻煩」講得具體,誰的內容就容易被搜尋與轉述,搜尋入口可以參考〈2026 小紅書關鍵變革:一篇筆記,必須同時討好推薦演算法與搜尋演算法〉。
有一點要老實說:報導描述的是天貓旗艦店與倉網的機制。台灣品牌是否能接入、用什麼身分、哪些商品可以進倉,我們沒有查到,要向平台確認,不要自己假設。
05 / Playbook
三步卡位:本週盤商品,本月補認知,再談通路與履約
本週:盤出「一餐能解決」的商品
列出你現有商品裡,能被一人食、小包裝、送禮或突發需求場景使用的品項,標出哪些適合小規格。
本月:補品牌認知與搜尋入口
挑一個場景寫成內容,並確認商品名稱與關鍵字能被搜到。認知補起來,通路才有東西可以放大。
之後:向平台與通路確認履約條件
台灣社區通路看貨架與規格要求,大陸閃購看店型、倉網與商品是否可以接入。條件確認後,再決定備貨量與節奏。
先從最弱的一環開始
| 你現在的狀態 | 先做這一步 |
|---|---|
| 商品都是大包裝、家庭號 | 先評估能不能拆出小規格或一餐組合 |
| 品牌沒什麼人認得 | 先補內容與搜尋,不急著談履約通路 |
| 想進大陸即時零售,不知道能不能接入 | 先向平台與代理確認店型與倉網條件,再決定 |
| 內容只講產品特色 | 改成講「幫你省掉哪一段麻煩」 |
06 / Cheat Sheet
速查表:數字、出處與一句結論
| 數字 | 意思 | 出處與提醒 |
|---|---|---|
| 1.25 億元/約 380 家/約 50 億元 | 三商家購併購 OK 超商的金額/店數/年營收 | 中央社 2026-05-04 |
| 800 多家 | 美廉社原有門市數 | 中央社 2026-05-04 |
| 250 公尺/2,000 戶/10% | 展店基本單位/滲透率達 10% 損益兩平 | 三商家購說法,中央社轉述 |
| 1,323 家/71.7 萬 vs 69.9 萬日圓 | My Basket 店數/平均日販 vs 7-11 | Business Journal 2026-09-29;80 萬是 2030 年度目標 |
| 1,145 個品牌 | 天貓雙 11 酒水開賣一小時成交超過去年全天的品牌數 | 云酒頭條 2026-11-05 |
| 265%/20% | 酒水閃購成交年增(截至 10/25)/珠江啤酒閃購成交占比 | 云酒頭條;產業媒體報導,我們未取得平台原始戰報 |
「離下一餐最近」:距離變短了,品牌這件事沒有變短
我們的判斷:未來一年,台灣的社區店型與大陸的即時履約都還在測試,誰先準備好商品組合與品牌認知,誰先吃到重新分配的貨架與流量。你手上的哪一個商品,現在最接近「一餐能解決」?
參考來源:
中央社(聯合新聞網轉載),〈併 OK 不打超商紅海戰 美廉社搶攻社區消費最後一哩路〉,2026 年 5 月 4 日;Business Journal,〈まいばすけっと、平均日販がセブン超え〉,2026 年 9 月 29 日;云酒頭條(新浪新聞轉載),〈1145 個品牌開賣 1 小時超去年全天,淘系電商重塑酒水「日常化」生意〉,2026 年 11 月 5 日;板橋 OK 形象店的店內變化依台灣媒體報導整理。
天貓酒水閃購的數字來自產業媒體,我們沒有取得平台原始戰報;OK 新店型仍在測試,成效未被證明。本文為市場觀察與策略分析,「我們的解讀」「我們的判斷」「我們的建議」為作者個人專業意見,不構成商業成果保證。資料截至 2026 年 11 月 11 日。
最後更新:2026 年 11 月 11 日|本文內容以更新日為準,規則與數據可能隨後續公告變動。
本文收錄於專題:跨境保健品進口與天貓國際 看全部專題