
跨境電商觀察
台灣品牌的資源,該從押檔期改成做常態
星圖數據顯示,2026 雙 11 首輪(10 月 7 日到 31 日)綜合電商銷售額 10,263 億元人民幣,年增 2.4%,是十幾年來相當冷的一份成績單。這篇看懂這個數字的口徑、品類結構、規則簡化與 AI 商品的真實分量,並給台灣品牌三個資源配置建議:從押寶大促,改成常態經營加檔期撿漏。
- 雙 11
- 大促增速
- 星圖數據
- 品類結構
- AI 消費
- 台灣品牌出海
01 / The Number
雙 11 首輪只增 2.4%:大促的紅利正在消退
01適合這篇的人
已經在中國大陸賣、或正在評估進入的台灣品牌主與操盤手,想知道雙 11 還值不值得當年度主戰場。
02不適合這篇的人
想找「雙 11 最終戰報」的人。本文用的是首輪數據,整檔促銷期的結果要等後續戰報。
10,263 億
首輪綜合電商銷售額
(人民幣,10/7–10/31)
+2.4%
比去年同期
(星圖數據)
1.1%
前三季社會消費品零售
總額年增(國家統計局)
依星圖數據,2026 年 10 月 7 日到 31 日,主要電商平台累計銷售約 10,263 億元,天貓居首、京東第二、抖音第三。VOCO News(11 月 10 日)報導,這比去年同期只多 2.4%。同一篇報導引用國家統計局的資料:前三季社會消費品零售總額年增 1.1%,低於同期整體經濟的成長速度。
雙 11 的增速一路下滑,今年首輪只剩 2.4%
長條長度為年增率;2024、2025 為整檔促銷期全網數字,2026 為首輪(10/7–10/31)綜合電商,口徑不同,只看趨勢
圖上要特別留意口徑:2024、2025 的 26.6% 與 14.2%,是整檔促銷期的全網數字;2026 的 2.4% 是首輪、綜合電商,兩者不能嚴格相比,只能看趨勢。也要記得,星圖的數字是依公開頁面推估,未經審計,各平台開賣日不同,計入的天數也不一樣。
我們的解讀:增速掉到個位數,大促的紅利不再是理所當然
當整體消費本身只有 1% 左右的成長,大促很難再靠「多買一點」撐出高增速。這不代表雙 11 沒有生意,而是它不再自動帶來額外的成長。
02 / The Mix
品類結構:家電與手機仍居前兩名,台灣品牌的主場在第二梯隊
首輪的品類占比,依星圖數據是這樣:
首輪的品類占比:家電與手機數碼領先,個護美妝、食品飲料排在第二梯隊
長條長度為 2026 首輪各品類占綜合電商銷售額的比例;紅色為我們關注、較不依賴補貼的品類(我們的歸類)
家用電器與手機數碼,仍是占比最前面的兩個品類。這兩類在過去兩年受惠於大陸的以舊換新補貼(常被簡稱「國補」,也就是國家補貼),而依 VOCO News 的報導,發改委的以舊換新資金已進入最後一批 625 億元。補貼退場的消息,與家電、手機數碼的占比相關,是值得持續追蹤的訊號。
另外,有券商點評(經中財網轉述)指出,補貼相關品類的份額在下滑,增量來自食品飲料、個護美妝與運動戶外。星圖 2025 年的全網報告顯示,家用電器占 16.5%、手機數碼占 14.6%;今年首輪分別是 15.7% 與 13.9%,方向上是下降,但兩者不是同一個統計期間。
我們的解讀:台灣品牌的主力品類,多半不吃補貼這碗飯
台灣品牌進入中國大陸,常見的是食品、飲品、個護美妝、保健這類品類。它們不在以舊換新補貼的範圍內,需求靠的是消費者自己願意回購,而不是補貼。這讓「補貼退場」對台灣品牌的衝擊,比家電業者小。
03 / The Rules
規則也在退場:零點搶購少了,滿減改直降
依 VOCO News 的整理,今年平台把玩法往簡單走:以往要在不同店鋪湊到 300 元才折 50 元的跨店滿減,改成直接降價 15%。回頭看,阿里在 2021 年把預售開賣從午夜改到晚上 8 點,2022 年主場次比照;京東在 2023 年取消預售定金,改成現貨直賣。零點搶購的儀式感,是一點一點退場的。
我們的看法:規則越簡單,消費者越容易把雙 11 當成一般的購物日,而不是必須熬夜參加的節日。這對品牌有兩個影響:
01價格訊號更直接
直降讓價格一目了然,品牌拚的是真實的價格力與品質,而不是湊單的設計。
02備戰節奏不必再押在零點
零點搶購退場後,備貨與客服的壓力集中在開賣當下的程度降低,品牌可以把資源分散到整個檔期,甚至日常。
04 / The AI
AI 商品很熱鬧,但新品類背不動舊引擎
今年雙 11 最熱鬧的,是 AI 商品。依京東自己的說法(截至 10 月 30 日 18 點),超過 2,000 萬件 AI 產品已經賣出;AIPC、AI 眼鏡、AI 工作站、AI 相機等產品的成交額年增 100%,AI 錄音設備、AI 微蒸烤一體機、AI 電動牙刷年增超過 200%;智能人形機器人銷量年增 700%,機械臂、靈巧手等品類成交額年增超過 10 倍。這是京東的自述,是大促中期的階段性數字。
另一個熱點是 AI 算力額度(Token,可以簡單理解成使用 AI 的點數)。依新民晚報報導,11 月 2 日晚李佳琦直播間開賣半小時,售出 10 萬份千問辦公個人會員月卡,累計約 2 萬億 Token。依報導,天貓披露 Token 品類在開售首日的成交額環比增長 450%。
我們的提醒:高增速不等於大規模
有報導提到,這張月卡的售價是 0.01 元,10 萬份換算下來,實際收款約 1,000 元(我們依單價換算,不是報導直接給出的收款額);也有評論文章指出,智譜天貓旗艦店的 Token 產品累計只賣出幾百件。450% 的成長,建立在很低的基數上。新品類成長很快,但規模還遠遠撐不起一個跑了十幾年的大促。
05 / For Taiwan
台灣品牌的三個資源配置建議:常態為主,檔期為輔
01別再把雙 11 當年度主戰場
檔期紅利不再自動帶來成長,我們的建議是:把資源從「押寶大促」,改成「常態經營加檔期撿漏」。個護美妝、食品飲料這類品類,靠的是日常推薦與回購,不是檔期折扣,可以參考〈小紅書雙 11 商品筆記拿量規則:平台獎勵的是勤奮度,台灣品牌能用多少〉。
02AI 是新的價格錨點,但不用硬造 AI 概念
連人形機器人、機械臂都上了大促貨架。台灣品牌想借這個熱度,更務實的做法是「AI 權益組合」:把 AI 服務包進贈品,例如膚質分析、穿搭顧問。要注意服務內容與用語需符合平台規範,可以參考〈小紅書打通 AI 部門,同時處置 13 萬個 AI 託管帳號:台灣品牌要看懂這條界線〉。
03看份額升降,不要只看總量
選品進中國時,避開依賴補貼的類目,優先選消費者自願回購的品類。補貼停了還賣得動的,才是真需求。退貨規則也要一起看,例如〈天貓國際退貨新規:7 天內貨款全額退,台灣保健品賣家先備好四件事〉。
先從最弱的一環開始
| 你現在的狀態 | 先做這一步 |
|---|---|
| 年度預算幾乎全押在雙 11 | 先拆出一部分,改放日常內容與回購經營 |
| 不確定自己的品類吃不吃補貼 | 先查你的品類在平台的占比變化,與是否在補貼範圍內 |
| 想做 AI 概念商品,但沒有 AI 產品 | 先從服務型贈品開始(AI 權益),不必硬做 AI 硬體 |
| 只看雙 11 總成交量 | 改看你品類的份額變化與回購率 |
06 / Cheat Sheet
速查表:數字、口徑與一句結論
| 數字 | 意思 | 出處與提醒 |
|---|---|---|
| 10,263 億/+2.4% | 首輪(10/7–10/31)綜合電商銷售額/比去年同期 | 星圖數據;依公開頁面推估,未經審計 |
| +14.2%/+26.6% | 2025/2024 整檔促銷期全網年增 | 與首輪口徑不同,只看趨勢 |
| 15.7%/13.9% | 首輪家用電器/手機數碼占比 | 星圖數據首輪戰報;2025 整檔期為 16.5%/14.6%,期間不同 |
| 1.1% | 前三季社會消費品零售總額年增 | 國家統計局,VOCO News 轉述 |
| 2,000 萬件 | 京東 AI 產品累計賣出(截至 10/30) | 京東自述,大促中期數字 |
| 450% | 天貓 Token 品類開售首日成交額環比 | 依報導;基數低,不等於規模大 |
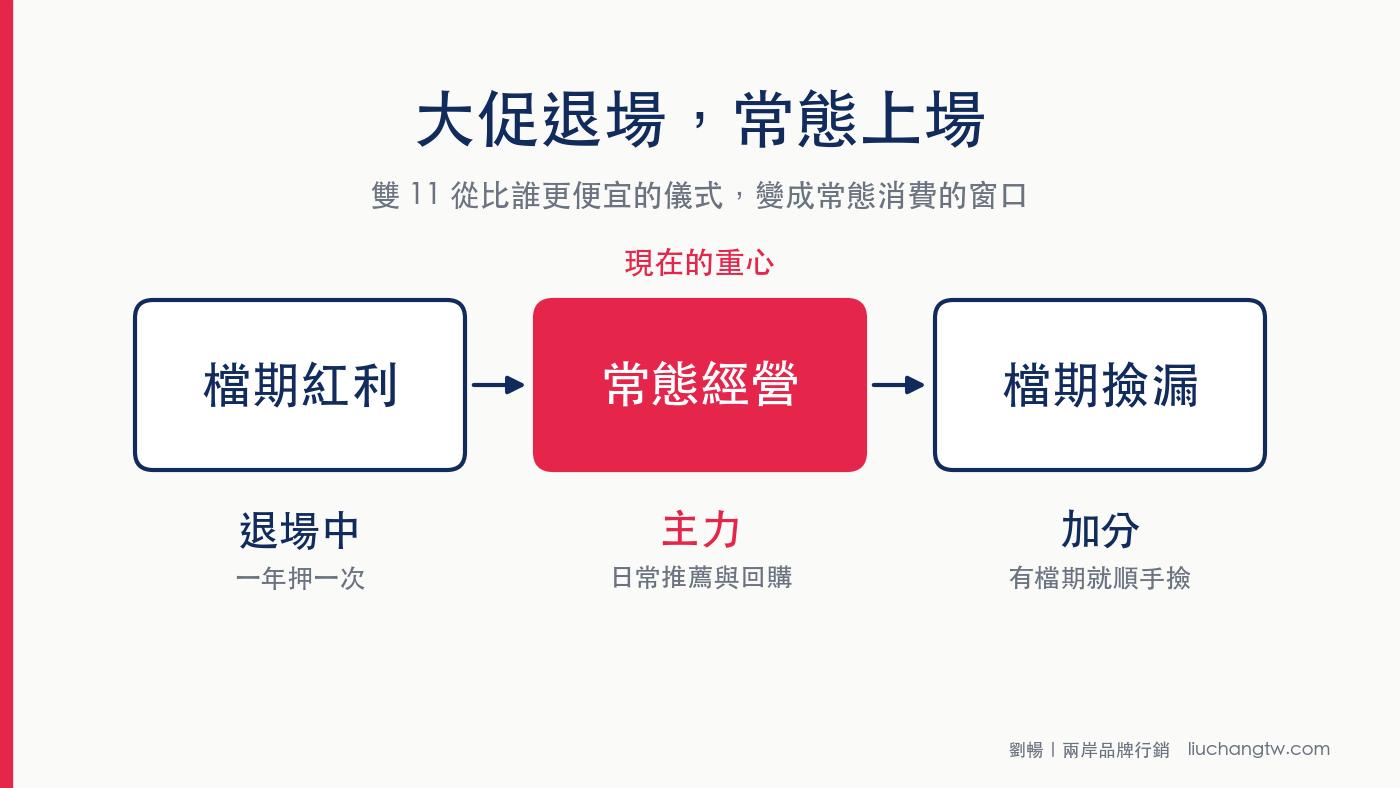
大促退場,常態上場
雙 11 還在,但它從「比誰更便宜的儀式」,變成「常態消費的窗口」。我們的判斷:未來一兩年,能把日常經營做好、再用檔期撿漏的品牌,會比押寶大促的更穩。你的品牌,今年有多少預算是押在這十幾天?
參考來源:
星圖數據,《雙十一首輪戰報》(搜狐轉載),2026 年 11 月 2 日;VOCO News,〈中國雙十一首輪僅增 2.4% 平台簡化優惠改直降〉,2026 年 11 月 10 日;京東,〈京東 11.11 前半程〉(同花順轉載),2026 年 10 月 30 日;新民晚報(同花順轉載),2026 年 11 月 4 日;星圖數據 2025 年雙十一全網銷售報告(新浪財經轉載)。
首輪數字不是雙 11 的最終戰報;星圖數據為依公開頁面推估、未經審計的統計,可能與平台官方披露不同。本文為市場觀察與策略分析,「我們的解讀」「我們的判斷」「我們的建議」為作者個人專業意見,不構成商業成果保證。資料截至 2026 年 11 月 11 日。
最後更新:2026 年 11 月 11 日|本文內容以更新日為準,規則與數據可能隨後續公告變動。
本文收錄於專題:跨境保健品進口與天貓國際 看全部專題