

跨境電商觀察
品牌化不是加分項,是生存底線
10 月 19 日,速賣通與天貓聯合發布「中國品牌全球增長計劃」,把未來三年的增量,幾乎全押在品牌供給上。速賣通總裁更直接說:跨境電商的經營邏輯,已經從「發展第一」變成「合規第一」。這篇整理事件脈絡、拆解平台為什麼要品牌,並給台灣品牌四件可以學的事。
- 速賣通
- 天貓
- 品牌出海
- 跨境合規
- 台灣品牌出海
01 / Plan
「中國品牌全球增長計劃」:把增量押在品牌供給上
10 月 19 日,在 2026 阿里速賣通年度峰會上,速賣通與天貓聯合發布「中國品牌全球增長計劃」,為天貓 KA 品牌、AI 硬件品牌與工廠品牌,提供國內外一體化的增長方案。以下數據與發言,均據 21 世紀經濟報道(記者董靜怡)對峰會的報導。
速賣通品牌負責人衍之對該報表示:「現在的時間點,我們需要聯動整個阿里的資源,推動一批雙邊都有合作的,或者有合作潛力的品牌商家出海。」計劃要連接的,是天貓的品牌經營能力與速賣通的全球市場基礎設施。
約 1/4
品牌業務占速賣通
整體規模的比重
1,100+
過去一年在平台上
實現百萬美元以上銷售額的品牌數
50%+
品牌業務保持的增速
以上數字是驚石在峰會上披露的。速賣通同時透露,未來三年的目標是品牌數與品牌 GMV 每年各增長 50%。報道的解讀是:在跨境整體增速放緩的背景下,這意味著速賣通要把增量幾乎全部押在品牌供給上。
報道也說明了這套鏈路的價值:如果跑通,品牌可以用一套經營鏈路承接全球市場。對頭部品牌來說,降低了出海的試錯成本;對平台來說,提高了商家黏性與供給品質。
平台還要做早期孵化:拿出專項資金,目標孵化 100 多個 AI 硬件品牌。報道指出,這意味著速賣通從服務已有基礎的品牌,前移到品牌的早期孵化階段,在產品尚未成熟時,就用資本與經營資源綁定。
02 / Logic
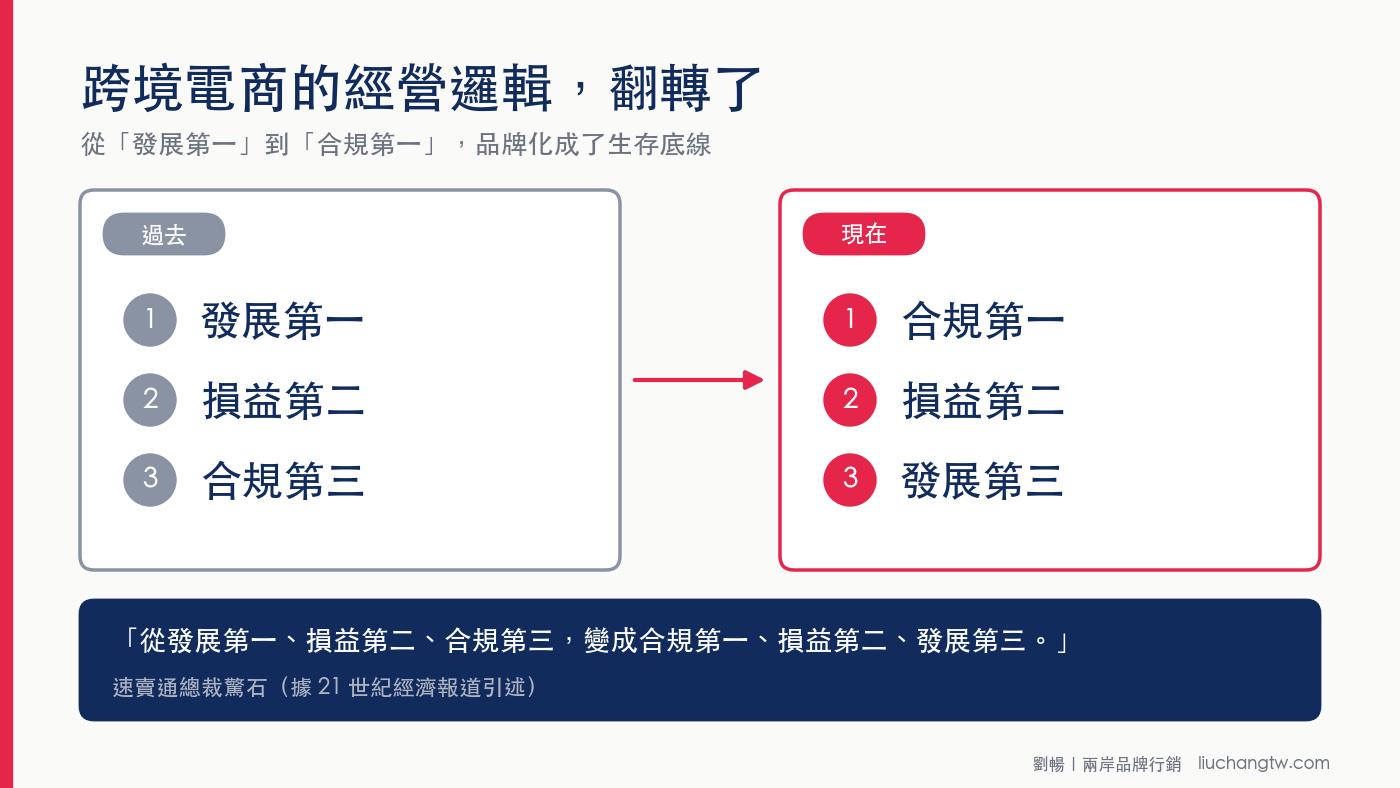
經營邏輯翻轉:合規第一、損益第二、發展第三
整場最硬的一句,來自速賣通總裁驚石(據 21 世紀經濟報道引述):
「中國整個跨境電商平台的經營邏輯,已經從發展第一、損益第二、合規第三,變成了合規第一、損益第二、發展第三。」
他並判斷:鋪貨模式將在一到兩年內終結,輕小件的價格優勢正在喪失,跨境電商已進入新時代。
界面新聞對同一位總裁的報導,也提到類似的判斷:合規成本與關稅成本疊加之後,「多和省」的優勢正在被快速削弱,競爭邏輯要轉向「好和快」;經營本地化、商家集中度提升、供給側品牌化這三個趨勢不可逆,其中品牌化被放在最核心的位置。
我們的解讀:「品牌化」在平台語境裡,指的其實是「合規能力」
品牌能承擔關稅、能做本地售後、能提供認證文件、能被平台追責,這才是平台要品牌的真正原因。平台給品牌的流量傾斜,本質上是給「能承擔責任的主體」的流量傾斜。
報道的判斷:低價白牌直郵的紅利窗口正在關閉,品牌化不再是加分項,而是生存底線
21 世紀經濟報道把天貓與速賣通的品牌協同,放在關稅、合規與全球流量格局變化的大背景下,視為跨境平台商業模式的切換。我們補充一點:關稅、合規、本地化同時變貴,直接受害的,是利潤本來就薄的低價直郵。
03 / System
這不是孤立動作,是一年的系統整合
報道指出,在此之前,Lazada 與天貓的系統打通、淘寶出海計劃的鋪開、速賣通「Brand+」品牌計劃的推進,已經沿著「資源整合與品牌化」的路徑,運行了近一年。
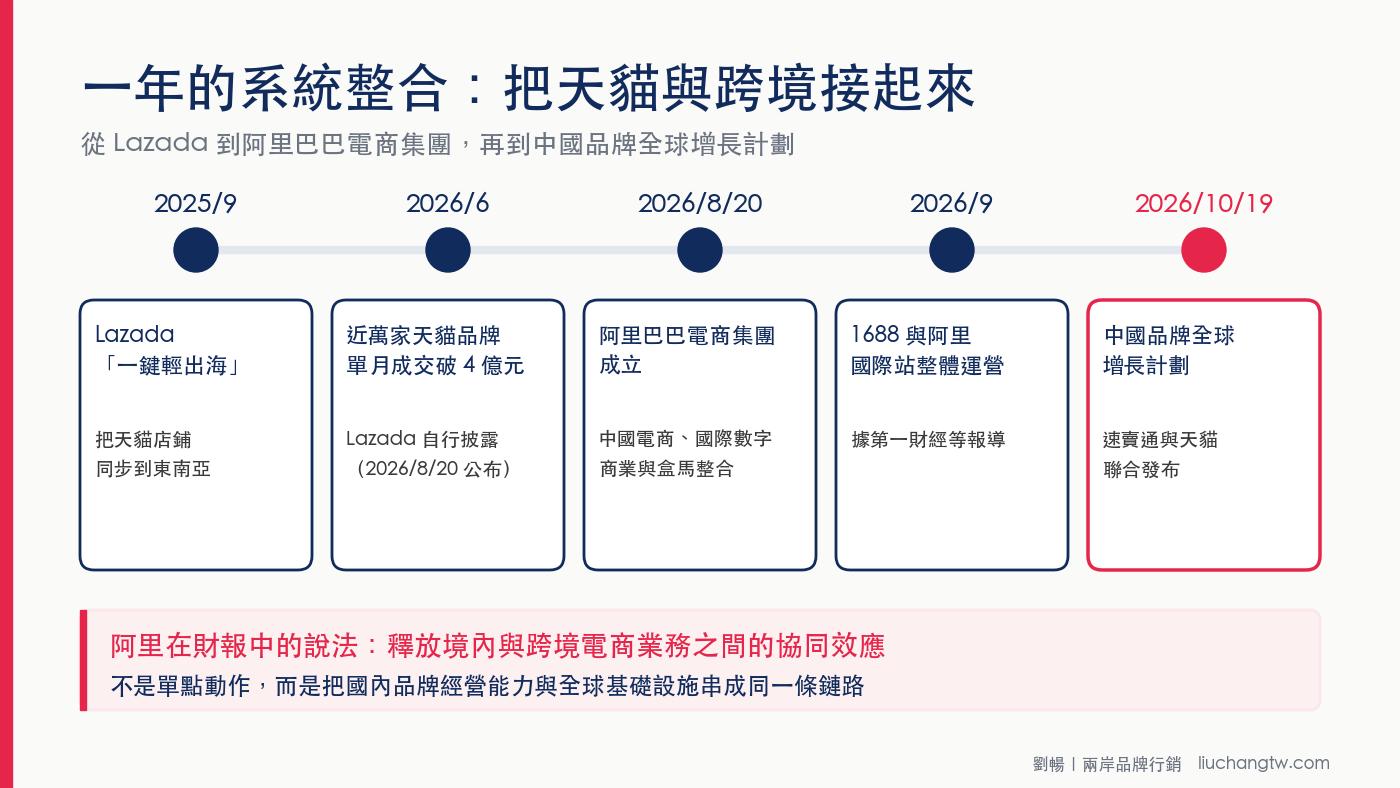
| 時間 | 動作 | 內容 |
|---|---|---|
| 2025/9 | Lazada「一鍵輕出海」 | 把天貓店鋪系統級同步到東南亞;商家只需把貨發到國內指定倉,國際物流、海外售後、廣告投放由平台託管;最低 10 件起訂(Lazada 公布) |
| 2026/6 | 近萬家天貓品牌、單月成交額突破 4 億元 | Lazada 於 2026/8/20 媒體溝通會公布,為平台自行披露,尚無第三方核驗 |
| 2026/8/20 | 阿里巴巴電商集團成立 | 中國電商集團、阿里國際數字商業集團與盒馬整合;阿里在財報中表示,這體現釋放境內與跨境電商業務之間顯著協同的戰略重心 |
| 2026/9 | 1688 與阿里國際站整體運營 | 據報導,由阿里國際站總裁張闊負責 |
| 2026/10/19 | 中國品牌全球增長計劃 | 速賣通與天貓聯合發布 |
報道的概括是:阿里把分散的能力收攏成一個拳頭,把國內電商積累的品牌運營能力、AI 技術能力和商家服務體系,系統性地輸出到國際市場。我們補一句:天貓負責品牌,速賣通與 Lazada 這類平台,負責海外的物流、售後與流量。
04 / AI
AI 在替平台做營運:最值得注意的是「一人一國」
驚石在峰會演講中表示,速賣通已經推出「一人一國」Agent,在 66 個核心國家,實現 90% 以上的人工營運工作託管。他還透露,速賣通會全面啟動商家工作台與千問辦公的融合:「我們會重構所有商家在供給側的工作流,同時和千問辦公一起加速推動『千問辦公跨境電商版』的落地。」
另外,千問辦公的電商版已在 10 月 14 日發布。依報導,它定位為獨立的第三方電商 Agent,面向所有電商平台與商家開放,首批功能包括跨平台經營看板、趨勢洞察與賣點分析、爆款素材批量生成,以及跨平台 ROI 智能優化。
我們的判斷:跨境最貴的那一塊成本,正在被 AI 壓低
多語種、多時區、多市場的營運人力,過去是跨境最貴的成本之一。如果 AI 真能接手大部分營運工作,「小品牌也能做多國」會更容易,營運人力的分工也會被重新洗牌。
05 / Rivals
對手也在補品牌課:平台的競爭,變成「誰替品牌扛重活」
報道提到,不只阿里,各家都在補品牌課。亞馬遜歐洲站自 2025 年 12 月 15 日起調降費用,報道稱之為「史上最大規模費用下調」(亞馬遜自己的說法是歷來最大規模之一):
| 項目 | 調整 |
|---|---|
| 服裝與配飾,售價不超過 €15 | 佣金由 8% 降到 5% |
| 服裝與配飾,售價 €15–€20 | 佣金由 15% 降到 10% |
| 英、德、法、意、西五站的包裹 FBA 配送費 | 平均每件降低 €0.32 |
以上為平均與公告數字,各品類實際費用不同,以賣家後台為準。
報道的判斷:平台之間拼的,是誰替品牌扛重活
政策窗口關上之後,平台之間拼的不再是誰給商家更低的流量成本,而是誰能真正替品牌承擔合規、關稅和本地化的重活。速賣通做一體化、亞馬遜降費,方向是一致的。
06 / Taiwan
台灣品牌可以學的四件事
01把「合規」當成進入中國市場的前置成本
驚石那句話,對台灣品牌同樣適用。過去進中國電商,常見做法是「先上架、先跑量、有問題再說」;現在的順序是先合規、再算帳,最後才談增長。要盤的包括:產品備案或註冊、標籤規範、廣告用語、跨境主體與境內主體的責任分配。
02台灣品牌最大的機會,是「品牌」這兩個字本身
平台缺的不是貨,是有故事、有產地、有品質證明的貨。產地敘事、職人敘事、成分透明,是白牌給不了的。問題只在於:你有沒有把它做成可被平台識別、可被消費者驗證的憑證。
03東南亞是一條可以觀察的路徑
Lazada「一鍵輕出海」讓天貓品牌把店鋪同步到東南亞,物流、售後與廣告由平台託管。這條路目前是給已經有天貓店的商家用的,台灣品牌是否符合條件,要向平台確認。比較務實的做法,是先觀察中國品牌在東南亞怎麼做「品牌旗艦店、內容種草、本地履約」,再決定要不要跟進。
04做內容出海,小紅書仍是高客單品牌不能缺的一塊
除了 IG 與 YouTube,也要有小紅書。可以找已在做「China Haul」或亞洲生活風格內容的海外創作者,用他們的語言,講你的產地故事。想先把小紅書的內容基礎做起來,可以看〈小紅書養成系種草 SOP:台灣品牌從 0 到 1 的冷啟動方法論〉。
先自己跑一輪品項評估
合規是前置成本,建議先盤一次:品類、成分、備案與跨境紅線。
→ 取得中國市場進入評估 skill
07 / Conclusion
品牌化不是加分項,是生存底線
平台把增量押在品牌上,背後是一個很現實的邏輯:白牌承擔不了合規成本,品牌可以。對台灣品牌來說,這是好消息,也是門檻:你的優勢是品牌,但前提是你得先把合規與憑證準備好。
先合規,再算帳,最後才談增長
這個順序,不只是速賣通在講,也是每一個想進中國或出海的台灣品牌,現在就該排進計畫裡的順序。
參考來源:
21 世紀經濟報道(記者董靜怡)對 2026 阿里速賣通年度峰會的報導(2026 年 10 月 21 日);界面新聞對速賣通總裁驚石判斷的報導;Lazada 2026 年 8 月 20 日媒體溝通會公布的資料(經媒體報導);阿里巴巴 2027 財年第一季度財報(2026 年 8 月 20 日);第一財經、界面新聞關於 1688 與阿里國際站整體運營的報導(2026 年 9 月);千問辦公電商版發布報導(2026 年 10 月 14 日);亞馬遜歐洲站 2025 年 12 月費用調整公告(據媒體整理)。
本文為市場觀察與策略分析。峰會相關數據與發言引自媒體報導,實際以速賣通與阿里官方公布為準;標明「我們的解讀」「我們的判斷」的部分為作者個人專業意見,不構成法律或投資建議。
本文收錄於專題:跨境保健品進口與天貓國際 看全部專題